Domain drone-delivery.de kaufen?
Wir ziehen mit dem Projekt
drone-delivery.de um.
Sind Sie am Kauf der Domain
drone-delivery.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drone-delivery.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Drone Scooters Stunt Scooter Headset Drone Synergy II (Weiß)Das Drone Synergy II Pro Scooter Headset ist ein hochwertiges, integriertes Headset, das für gewindelose Gabeln entwickelt wurde. Er verfügt über abgedichtete Kugellager für eine reibungslose, langlebige Leistung und ist mit allen Standard 1 1/8" Gabeln kompatibel.31,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
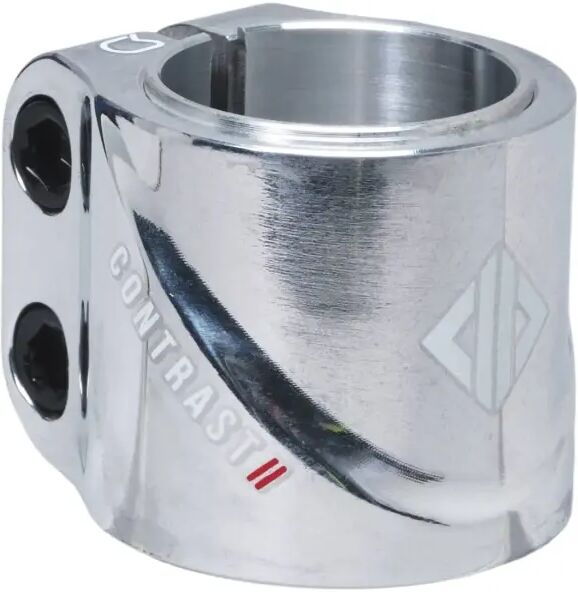
Drone Scooters Stunt Scooter Clamp Drone Contrast II Double (Polished)Die Drone Contrast II Double Pro Scooter Clamp ist eine hochwertige, leichte Clamp, die perfekt für Fahrer aller Niveaus ist. Sie ist aus Aluminium der Serie 7000 gefertigt, was sie stark und haltbar macht, aber dennoch leicht genug, um Deinen Scooter nicht zu beschweren. Die Clamp wird mit einem Shim geliefert, so dass sie sowohl mit 32mm als auch mit 35mm Bars kompatibel ist. Diese Clamp ist einfach zu montieren und wird mit allen notwendigen Teilen geliefert.24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **

Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Skeyndor Slim Drone Slime Drone Body Remodelling Double Drone Gel-Cream 150 ml 150 mlSlim Drone Slime Drone Body Remodelling Double Drone Gel-Cream der Marke Skeyndor dient zur Körpertransformierung, Reduzierung von sichtbarer Cellulite und Straffung mit dem neuesten kosmetischen patentgeschützten Träger - kosmetischen Drohnen. Es kombiniert die Wirkung von zwei komplementären Drohnen, die erste ist Anti-Cellulite, die zweite ist festigend. Zusammen erzeugen sie einen schnelleren und direkteren Effekt der Transformation. Hauptwirkstoffe: MC4R-Anti-Cellulite-Drohne, FGFR-Feuerdrohne, Lotusextrakt, Sojabohnenmehl, Pflanzenextrakte mit Drainageeffekt, Koffein 1,5% Nicht empfohlen für schwangere Frauen, stillende Mütter und Personen, die überempfindlich gegen Koffein sind. Bei Cellulite, Fettablagerungen, verringert sich das Volumen, alle Hauttypen. Keine Parabene.52,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drone Scooters Stunt Scooter Headset Drone Synergy II (Weiß)Das Drone Synergy II Pro Scooter Headset ist ein hochwertiges, integriertes Headset, das für gewindelose Gabeln entwickelt wurde. Er verfügt über abgedichtete Kugellager für eine reibungslose, langlebige Leistung und ist mit allen Standard 1 1/8" Gabeln kompatibel.31,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Drone Scooters Stunt Scooter Clamp Drone Contrast II Double (Polished)Die Drone Contrast II Double Pro Scooter Clamp ist eine hochwertige, leichte Clamp, die perfekt für Fahrer aller Niveaus ist. Sie ist aus Aluminium der Serie 7000 gefertigt, was sie stark und haltbar macht, aber dennoch leicht genug, um Deinen Scooter nicht zu beschweren. Die Clamp wird mit einem Shim geliefert, so dass sie sowohl mit 32mm als auch mit 35mm Bars kompatibel ist. Diese Clamp ist einfach zu montieren und wird mit allen notwendigen Teilen geliefert.24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Humble, Jez: Continuous Delivery: Reliable Software Releases through Build, Test, and Deployment AutomationContinuous Delivery: Reliable Software Releases through Build, Test, and Deployment Automation , Winner of the 2011 Jolt Excellence Award ! Getting software released to users is often a painful, risky, and time-consuming process.This groundbreaking new book sets out the principles and technical practices that enable rapid, incremental delivery of high quality, valuable new functionality to users. Through automation of the build, deployment, and testing process, and improved collaboration between developers, testers, and operations, delivery teams can get changes released in a matter of hours-sometimes even minutes-no matter what the size of a project or the complexity of its code base. Jez Humble and David Farley begin by presenting the foundations of a rapid, reliable, low-risk delivery process. Next, they introduce the "deployment pipeline," an automated process for managing all changes, from check-in to release. Finally, they discuss the "ecosystem" needed to support continuous delivery, from infrastructure, data and configuration management to governance. The authors introduce state-of-the-art techniques, including automated infrastructure management and data migration, and the use of virtualization. For each, they review key issues, identify best practices, and demonstrate how to mitigate risks. Coverage includes Automating all facets of building, integrating, testing, and deploying software Implementing deployment pipelines at team and organizational levels Improving collaboration between developers, testers, and operations Developing features incrementally on large and distributed teams Implementing an effective configuration management strategy Automating acceptance testing, from analysis to implementation Testing capacity and other non-functional requirements Implementing continuous deployment and zero-downtime releases Managing infrastructure, data, components and dependencies Navigating risk management, compliance, and auditing Whether you're a developer, systems administrator, tester, or manager, this book will help your organization move from idea to release faster than ever-so you can deliver value to your business rapidly and reliably. , Federungsset > Sportfederung , Auflage: 1. Auflage, Erscheinungsjahr: 201007, Produktform: Leinen, Autoren: Humble, Jez~Farley, David, Auflage: 10001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Abbildungen: Illustrations, Themenüberschrift: COMPUTERS / Programming / General~COMPUTERS / Software Development & Engineering / General, Fachschema: Computers - Languages / Programming, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Imprint-Titels: Pearson Professional, Warengruppe: HC/Programmiersprachen, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Verlag: Pearson Education Limited, Länge: 237, Breite: 186, Höhe: 31, Gewicht: 1035, Produktform: Gebunden, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16292549,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drone Scooters Stunt Scooter Headset Drone Synergy II (Neochrome)Das Drone Synergy II Pro Scooter Headset ist ein hochwertiges, integriertes Headset, das für gewindelose Gabeln entwickelt wurde. Er verfügt über abgedichtete Kugellager für eine reibungslose, langlebige Leistung und ist mit allen Standard 1 1/8" Gabeln kompatibel.31,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.